Alivio Fiscal por Emergencia Nacional: Proyecto de Decreto propone el Aplazamiento de Vencimientos para Personas Naturales y Agentes de Retención
Conozca el proyecto de decreto que propone aplazar vencimientos de renta, retención en la fuente e impuesto al patrimonio para contribuyentes afectados por el sismo de agosto de 2026.
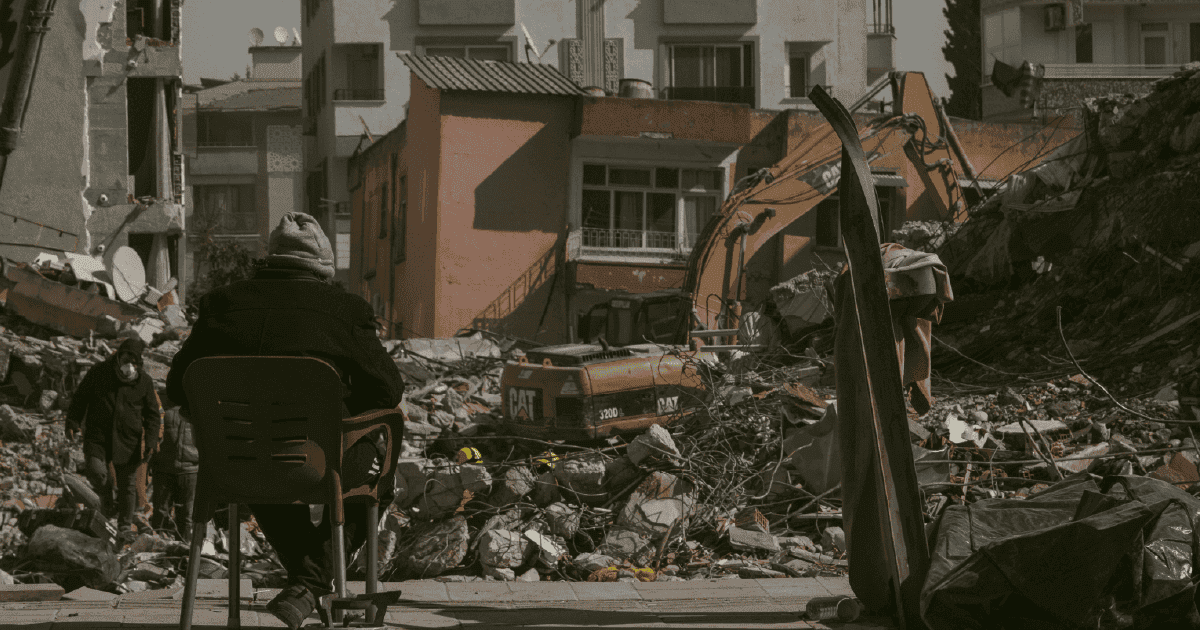
El lunes 10 de agosto de 2026, a las 7:34 a. m., un fuerte sismo de magnitud 7,4 con epicentro en San José del Palmar (Chocó) afectó severamente el centro y occidente del país. Ante la declaración de desastre nacional y la interrupción en las sedes seccionales de la DIAN en Cali, Palmira, Tuluá, Buenaventura, Pereira, Armenia, Manizales, Quibdó y Popayán, el Gobierno Nacional radicó de emergencia el pasado 11 de agosto un Proyecto de Decreto de modificación al Decreto 1625 de 2016 para flexibilizar el calendario tributario.
Esta medida busca proteger la liquidez de los contribuyentes afectados, evitando la imposición de sanciones por extemporaneidad e intereses moratorios.
1. Medidas Propuestas y Nuevos Plazos de Vencimiento
El proyecto de norma establece condiciones de alivio temporal para dos obligaciones fiscales clave:
- Impuesto sobre la Renta 2025 (Personas Naturales y Sucesiones Ilíquidas): Quienes tenían vencimientos programados entre agosto y octubre de 2026 podrán declarar y pagar a partir del décimo octavo día hábil de octubre y durante el mes de noviembre de 2026. Los plazos se distribuirán de forma progresiva según los dos últimos dígitos del NIT sin el dígito de verificación.
- Retención y Autorretención en la Fuente (Julio de 2026): Se otorga un plazo adicional de un mes para la presentación y pago de la declaración correspondiente a julio de 2026. Los agentes retenedores domiciliados en las zonas de desastre podrán cumplir con esta obligación en las mismas fechas del vencimiento mensual de agosto de 2026, sin que se generen intereses de mora ni sanciones.
- Impuesto al Patrimonio: En la memoria justificativa del proyecto se contempla la extensión del plazo hasta el 16 de noviembre de 2026 para los contribuyentes con domicilio en los municipios afectados.
2. Comparativo del Calendario Tributario de Renta 2025 (Personas Naturales)
A continuación, se detalla el contraste entre los vencimientos modificados por el Proyecto de Decreto para la zona de desastre y el calendario ordinario nacional del Artículo 1.6.1.13.2.15 del Decreto 1625 de 2016 (últimos dos dígitos del NIT — calendario especial en zonas afectadas / calendario ordinario nacional):
- 01 y 02: 18º día hábil de octubre / 7º día hábil de agosto.
- 03 y 04: 19º día hábil de octubre / 8º día hábil de agosto.
- 05 y 06: 20º día hábil de octubre / 9º día hábil de agosto.
- 07 y 08: 21º día hábil de octubre / 10º día hábil de agosto.
- 09 y 10: 1º día hábil de noviembre / 11º día hábil de agosto.
- 11 y 12: 2º día hábil de noviembre / 12º día hábil de agosto.
- 13 y 14: 3º día hábil de noviembre / 13º día hábil de agosto.
- 15 y 16: 4º día hábil de noviembre / 14º día hábil de agosto.
- 17 y 18: 5º día hábil de noviembre / 15º día hábil de agosto.
- 19 y 20: 6º día hábil de noviembre / 16º día hábil de agosto.
- 21 y 22: 7º día hábil de noviembre / 17º día hábil de agosto.
- 23 y 24: 8º día hábil de noviembre / 18º día hábil de agosto.
- 25 y 26: 9º día hábil de noviembre / 19º día hábil de agosto.
- 27 y 28 a 00: sin modificación proyectada / 1º día hábil de septiembre a 17º día hábil de octubre, según el dígito.
3. Requisitos Esenciales para Acceder al Beneficio
Para aplicar a estos plazos especiales, los contribuyentes deben verificar el cumplimiento estricto de las siguientes condiciones:
- Acreditación del Domicilio Fiscal: El beneficio se otorga con base en el domicilio registrado en el RUT al 10 de agosto de 2026. Las actualizaciones del domicilio posterior a esta fecha no serán válidas, salvo que el contribuyente pruebe por medios admisibles que su residencia o sede efectiva se encontraba en la zona antes del sismo. Para las personas naturales que se inscriban por primera vez en el RUT, aplicarán los nuevos plazos siempre que fijen su domicilio en los municipios beneficiarios.
- Foco Territorial Inicial y Extensión por la UNGRD: Las medidas cubren inicialmente a los municipios adscritos a las seccionales de la DIAN en Valle del Cauca, Risaralda, Quindío, Caldas, Chocó y Cauca. Sin embargo, la norma faculta a la DIAN para expedir resoluciones que extiendan automáticamente el beneficio a otros municipios que la Unidad Nacional para la Gestión del Riesgo de Desastres (UNGRD) certifique fehacientemente como zonas de desastre.
4. Prospectiva: ¿Qué Transcurrirá en los Próximos Días?
Dado que el texto fue publicado formalmente para comentarios por el término de urgencia el 11 de agosto de 2026, se prevé que el eventual Decreto sea firmado y publicado en Diario Oficial próximamente para congelar formalmente los vencimientos del mes de agosto.
Asimismo, es altamente probable que en los próximos días la DIAN expida resoluciones complementarias a medida que la UNGRD emita nuevos reportes de afectación territorial. Esto reajustará la operatividad en la plataforma Muisca para que los contribuyentes habilitados no visualicen marcas de extemporaneidad en sus declaraciones de retención y renta.
5. Acompañamiento Estratégico
En Morand contamos con un equipo de especialistas en derecho tributario y patrimonial a su disposición para:
- Verificación de Cobertura y Domicilio Fiscal: Validar la situación probatoria del RUT de sus empresas, vehículos patrimoniales y miembros de la familia ante las seccionales beneficiadas.
- Planificación de Flujo de Caja: Reestructurar los cronogramas de pagos del grupo familiar o corporativo para optimizar la liquidez generada por el aplazamiento de las retenciones y la renta.
- Monitoreo de Resoluciones de la DIAN: Hacer seguimiento a la inclusión de nuevos municipios certificados por la UNGRD para la aplicación oportuna de las exenciones de sanciones e intereses.
Quedamos atentos a sus inquietudes para orientar la aplicación de estas medidas en sus estructuras patrimoniales y empresariales.